
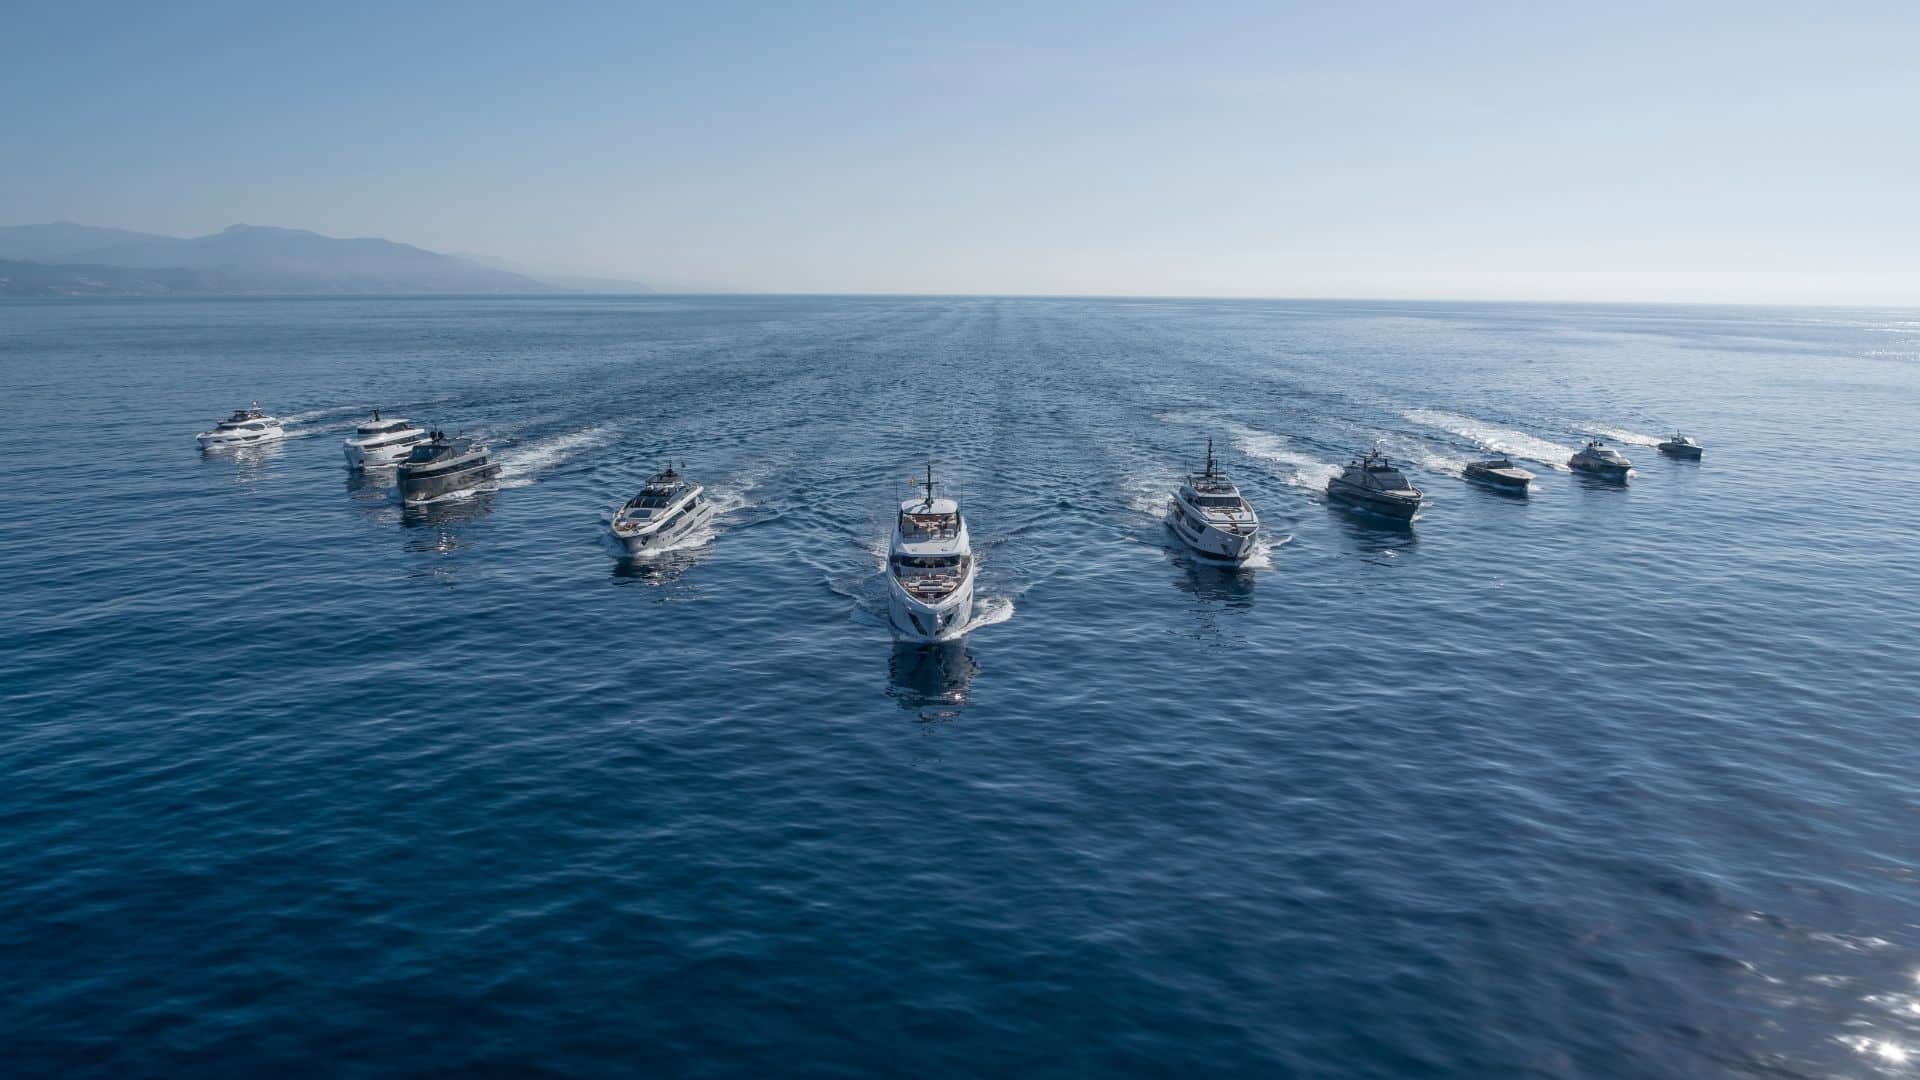
İtalyan yat üreticisi Ferretti Group’un 2026 yılının ilk dokuz ayında net kârı yüzde 18,2 düşerek 49,9 milyon avroya geriledi. Üçüncü çeyrekte siparişler yeniden artmasına rağmen grup, dokuz aylık dönemde yeni süperyat siparişi alamadı. Şirket, yıl sonu kârlılık beklentisini de aşağı yönlü değiştirdi.
Riva, Pershing, Wally, CRN, Custom Line, Ferretti Yachts ve Itama markalarını bünyesinde bulunduran Ferretti Group, 30 Eylül 2026’da sona eren dokuz aylık döneme ilişkin finansal sonuçlarını açıkladı. Grubun yeni yat satışlarından elde ettiği net gelir, geçen yılın aynı dönemindeki 887,2 milyon avrodan 888,6 milyon avroya yükseldi. Gelirdeki artış yüzde 0,2 ile sınırlı kalırken net kârda belirgin bir gerileme yaşandı.
Şirketin net kârı, 2025’in ilk dokuz ayındaki 61 milyon avrodan 49,9 milyon avroya düştü. Düzeltilmiş faiz, amortisman ve vergi öncesi kârı (FAVÖK) ise 141,7 milyon avrodan 130,6 milyon avroya geriledi. Böylece grubun FAVÖK marjı yüzde 16’dan yüzde 14,7’ye indi.
Finansal sonuçlar, üçüncü çeyrekte başlayan sipariş toparlanmasının henüz şirketin dokuz aylık kârlılığına yansımadığını gösterdi. Özellikle büyük yat siparişlerindeki gerileme ve üretim maliyetlerindeki artış, Ferretti’nin yıl sonu beklentilerini yeniden değerlendirmesine neden oldu.
Dokuz Ayda Yeni Süperyat Siparişi Alınamadı
Ferretti Group’un finansal sonuçlarındaki en belirgin gelişmelerden biri, süperyat kategorisinde yeni sipariş kaydedilememesi oldu. Şirket, 2026’nın ilk dokuz ayında Super Yacht bölümünde herhangi bir yeni kesin sipariş sözleşmesi açıklamadı. Geçen yılın aynı döneminde bu kategoride 64,2 milyon avroluk iki yeni sözleşme bulunuyordu.
Yeni sipariş alınamaması, grubun süperyat üretiminin durduğu anlamına gelmiyor. Ferretti, önceki dönemlerde imzalanan sözleşmeler kapsamında mevcut projelerinin üretimini sürdürüyor. Ancak yeni müşterilerle yürütülen görüşmelerin dokuz aylık dönemde kesin sözleşmeye dönüşmemesi, büyük yat pazarındaki yavaşlamayı ortaya koydu.
Şirket yönetimi, jeopolitik ve ekonomik belirsizliklerin müşterilerin satın alma kararlarını uzattığını belirtti. Özellikle kişiye özel yatlar ve süperyatlarda sözleşme görüşmelerinin daha uzun sürmesi, yeni siparişlerin kayda alınmasını geciktirdi.
Ferretti’nin devam eden sipariş görüşmelerinin toplam değeri yaklaşık 680 milyon avro düzeyinde bulunuyor. Bu görüşmelerin önemli bölümü müşteriye özel yat ve süperyat kategorilerini kapsıyor. Ancak görüşmelerin tamamının satışla sonuçlanacağına ilişkin kesinlik bulunmuyor.
Kompozit Yat Siparişleri Artarken Büyük Yatlarda Gerileme Yaşandı
Ferretti Group’un dokuz aylık yeni siparişlerinin toplam değeri, geçen yılın aynı dönemine göre yüzde 13,8 azalarak 664,9 milyon avroya geriledi. Siparişlerdeki düşüş, grubun ürün kategorileri arasında farklılık gösterdi.
Kompozit yat kategorisinde yeni siparişler yüzde 28,2 artarak 357,3 milyon avroya yükseldi. Buna karşılık müşteriye özel üretilen yatların siparişleri yüzde 31,5 gerileyerek 290,4 milyon avroya düştü.
Süperyat kategorisinde yeni sözleşme kaydedilmemesi de toplam siparişlerdeki gerilemeyi artırdı. Böylece kompozit yatlardaki büyüme, daha büyük ve müşteriye özel projelerde yaşanan kayıpları karşılamaya yetmedi.
Bu ayrışma, Ferretti’nin farklı yat kategorilerinde aynı piyasa koşullarıyla karşılaşmadığını gösteriyor. Kompozit yatlarda talep yeniden güçlenirken yüksek bütçeli ve uzun üretim süreçlerine sahip projelerde müşterilerin karar verme süreleri uzuyor.
Üçüncü Çeyrekte Siparişler Yüzde 6,6 Arttı
Dokuz aylık tablodaki gerilemeye rağmen Ferretti Group’un üçüncü çeyrek sonuçlarında toparlanma işaretleri görüldü. Şirketin temmuz-eylül döneminde aldığı yeni siparişler, geçen yılın aynı çeyreğine göre yüzde 6,6 artarak 323,6 milyon avroya ulaştı.
Yılın ilk çeyreğinde siparişler yüzde 33,6, ikinci çeyreğinde ise yüzde 17,8 gerilemişti. Üçüncü çeyrekte yeniden büyümeye geçilmesi, siparişlerdeki olumsuz eğilimin hafiflediğini ortaya koydu.
Aynı dönemde yeni yat satışlarından elde edilen net gelir yüzde 13,6 arttı. Avrupa’da düzenlenen sonbahar yat fuarları ve kompozit yatlara yönelik talebin güçlenmesi, üçüncü çeyrekteki toparlanmayı destekledi.
Bununla birlikte üçüncü çeyrekteki olumlu sonuçlar, ilk altı ayda yaşanan kayıpları tamamen ortadan kaldıramadı. Ferretti’nin dokuz aylık toplam siparişleri geçen yılın altında kalırken şirketin faaliyet kârlılığı da geriledi.
Amerika ve Orta Doğu’da Siparişler Azaldı
Ferretti Group’un bölgesel sipariş dağılımı, yat pazarındaki yavaşlamanın özellikle Amerika kıtası ile Orta Doğu ve Afrika’da yoğunlaştığını gösterdi.
Amerika kıtasından alınan yeni siparişlerin değeri yüzde 42,2 azalarak yaklaşık 115 milyon avroya geriledi. Orta Doğu ve Afrika bölgesinde ise yüzde 36,5 düşüşle 112,2 milyon avroluk sipariş kaydedildi.
Avrupa pazarında siparişler yüzde 1,8 artışla 386,2 milyon avroya ulaşırken Asya-Pasifik bölgesinde yüzde 220,5 büyümeyle 51,6 milyon avroya yükseldi.
Asya-Pasifik’teki yüksek oranlı büyümeye rağmen bölgenin toplam siparişler içindeki payı sınırlı kaldı. Avrupa’daki artış da Amerika ve Orta Doğu’da yaşanan kayıpları telafi edemedi.
Ferretti yönetimi, Orta Doğu’daki talebin jeopolitik belirsizliklerden etkilendiğini, Amerika pazarındaki sorunların ise şirketin kendi ticari faaliyetleri ve organizasyonuyla da ilişkili olduğunu değerlendirdi. Grup, her iki bölgedeki performansı iyileştirmek amacıyla ayrı çalışma programları hazırlıyor.
Sipariş Birikimi 1,33 Milyar Avroya Geriledi
Ferretti Group’un henüz teslim edilmemiş yatlara ilişkin toplam sipariş birikimi, 30 Eylül itibarıyla 1 milyar 333,7 milyon avro oldu. Bu tutar, geçen yılın aynı dönemindeki 1 milyar 497,9 milyon avroya göre yüzde 11 düşüş anlamına geliyor.
Teslim edilmemiş sözleşmelerin daha önce gelir kaydedilmiş bölümleri çıkarıldıktan sonra hesaplanan net sipariş birikimi ise 571,4 milyon avroya geriledi. Net sipariş birikimi yıllık bazda yüzde 28,1 azalmasına rağmen haziran sonuna göre yüzde 1,2 artış gösterdi.
Toplam sipariş birikiminin yaklaşık yüzde 46’sını süperyatlar oluşturuyor. Müşteriye özel yatların payı yüzde 40,1, kompozit yatların payı ise yüzde 13,5 düzeyinde bulunuyor.
Bu dağılım, yeni süperyat siparişlerindeki durgunluğa rağmen şirketin önceki yıllarda aldığı büyük yat sözleşmelerinden oluşan önemli bir üretim portföyüne sahip olduğunu gösteriyor.
Üretim Verimsizlikleri Kârlılığı Etkiledi
Ferretti Group’un kârındaki düşüş yalnızca yeni siparişlerin azalmasından kaynaklanmadı. Şirketin finansal değerlendirmesine göre satılan yatların ürün dağılımındaki değişim ve bazı grup şirketlerinde yaşanan operasyonel sorunlar da kârlılık üzerinde baskı oluşturdu.
Özellikle müşteriye özel yatların satışlar içindeki ağırlığının azalması, kâr marjını olumsuz etkiledi. Gruba tedarik sağlayan bazı bağlı şirketlerde ortaya çıkan üretim verimsizlikleri ise ilave maliyetlere ve teslimat gecikmelerine neden oldu.
Şirketin açıklamasında ürün dağılımındaki değişimin ve bağlı şirketlerdeki operasyonel verimsizliklerin FAVÖK marjı üzerinde ayrı ayrı yaklaşık 0,4 yüzde puanlık olumsuz etkisi bulunduğu belirtildi.
Ferretti’nin yeni yat gelirleri neredeyse değişmezken faaliyet kârlılığının gerilemesi, üretim maliyetlerinin kontrolü ve ürün dağılımının şirketin finansal performansındaki önemini artırdı.
Ferretti Group Yıl Sonu Kâr Hedefini Düşürdü
Ferretti Group, dokuz aylık sonuçların ardından 2026 yılına ilişkin kârlılık beklentilerini aşağı yönlü revize etti. Şirket, daha önce 186 milyon ile 197 milyon avro arasında öngördüğü yıllık düzeltilmiş FAVÖK hedefini 174 milyon ile 185 milyon avro aralığına indirdi.
Yıllık FAVÖK marjı beklentisi de yüzde 15,5–15,9 aralığından yüzde 14,5–14,9 aralığına düşürüldü. Buna karşılık şirket, yeni yat satışlarından elde edeceği yıllık net gelir beklentisini 1,20 milyar ile 1,24 milyar avro arasında korudu.
Grubun 2026 yılı için öngördüğü 60 milyon ile 65 milyon avro arasındaki yatırım harcaması hedefinde de değişiklik yapılmadı.
Bu revizyon, Ferretti’nin gelir hedeflerine ulaşma beklentisini sürdürmesine rağmen aynı satış hacminden daha düşük faaliyet kârı elde etmeyi öngördüğünü gösteriyor.
CEO Anastassov: Büyüme Tek Başına Yeterli Değil
Ferretti Group CEO’su Stassi Anastassov, üçüncü çeyrekte siparişlerin yeniden büyümeye geçmesini olumlu değerlendirdi. Ancak şirketin mevcut kârlılık düzeyinin yeterli olmadığını belirterek operasyonel iyileştirmelere ağırlık verileceğini açıkladı.
Anastassov, üçüncü çeyreğin ardından yaptığı değerlendirmede, ‘Büyüme tek başına yeterli değil. Kârlılığımız, Ferretti Group’un ulaşabileceği ve ulaşması gereken seviyenin altında kalıyor’ dedi.
Şirketin yeni planı, fiyatlandırma politikasının geliştirilmesini, daha kârlı ürünlerin satışlar içindeki ağırlığının artırılmasını, üretim verimliliğinin yükseltilmesini ve tersane kapasitesinin daha etkin kullanılmasını kapsıyor.
Anastassov ayrıca Amerika, Orta Doğu ve süperyat faaliyetlerinde performansın iyileştirilmesi gerektiğini belirtti. Bu üç alan için ayrı programlar uygulamaya alınacak.
Nakit Pozisyonu da Geriledi
Ferretti Group’un net nakit pozisyonu, 30 Eylül itibarıyla 42,3 milyon avro olarak açıklandı. Şirketin geçen yılın aynı dönemindeki net nakit pozisyonu 65,2 milyon avro, haziran 2026 sonundaki tutarı ise 95 milyon avroydu.
Nakit pozisyonundaki gerilemede yeni siparişlerin ürün kategorilerine göre dağılımı etkili oldu. Müşteriye özel yatlar ve süperyatlarda, üretim süresince müşterilerden alınan sözleşme avansları önemli bir finansman kaynağı oluşturuyor.
Bu kategorilerde yeni siparişlerin azalması, Ferretti’nin müşteri avanslarından sağladığı nakit girişini de sınırlandırdı. Böylece büyük yat siparişlerindeki yavaşlama yalnızca gelecekteki üretim gelirlerini değil, şirketin işletme sermayesi yapısını da etkiledi.
Yeni Sipariş Gelmemesine Rağmen 100 Metrelik Yat Yatırımı
Ferretti Group, süperyat siparişlerinde yaşanan durgunluğa rağmen büyük yat üretim kapasitesini geliştirmeye yönelik yatırımlarını sürdürüyor.
Şirket, İtalya’daki Ancona tersanesinin genişletilmesine ilişkin gerekli izni ekim ayında aldı. Yaklaşık 3 milyon avroluk yatırımla tersanenin mevcut 90 metrelik azami yat üretim kapasitesinin 100 metreye çıkarılması planlanıyor.
Ancona tesislerinde CRN markasının büyük süperyatları başta olmak üzere Ferretti Group’un çeşitli markalarına ait projeler yürütülüyor. Yeni yatırım, şirketin daha büyük yatların üretimine yönelik uzun vadeli faaliyet planının bir parçasını oluşturuyor.
Dokuz aylık dönemde yeni süperyat sözleşmesi alınamaması ile üretim kapasitesinin genişletilmesi, şirketin kısa vadeli sipariş koşulları ile uzun vadeli büyüme hedefleri arasındaki farklılığı ortaya koyuyor.
Büyük Yat Pazarındaki Yavaşlama Türk Tersaneleri İçin de Önemli
Ferretti Group’un sonuçları, uluslararası yat pazarında talebin bütün kategorilerde aynı yönde hareket etmediğini gösteriyor. Kompozit yat siparişlerinde büyüme görülürken müşteriye özel yatlar ve süperyatlarda yeni sözleşmelerin azalması, büyük projelerde satış süreçlerinin daha uzun sürdüğüne işaret ediyor.
Türkiye’de uluslararası müşterilere yönelik özel üretim yat ve süperyat inşa eden tersaneler açısından bu gelişme, özellikle yeni siparişlerin alınması, üretim planlaması ve finansman koşullarının değerlendirilmesi bakımından önem taşıyor.
Ancak Ferretti Group’un sonuçları, Türk tersanelerinin siparişlerinde de aynı oranda gerileme yaşandığını göstermiyor. Türkiye’deki üreticilerin performansının ayrıca değerlendirilmesi gerekiyor.
Ferretti’nin üçüncü çeyrekte yeniden büyümeye geçmesine rağmen yıllık kârlılık beklentisini düşürmesi, yat üreticileri açısından yeni sipariş miktarı kadar bu siparişlerin kârlılığının ve üretim maliyetlerinin de belirleyici olduğunu ortaya koyuyor.
Şirketin gelecek dönem performansında ise devam eden büyük yat görüşmelerinin kesin sözleşmelere dönüşmesi, Amerika ve Orta Doğu pazarlarındaki talebin seyri ve üretim verimliliğini artırmaya yönelik önlemlerin sonuçları belirleyici olacak.
